在2026年上半年消费市场总体运行平稳但行业竞争持续加剧的背景下,东鹏饮料(集团)股份有限公司在高基数基础上保持了良好的增长韧性。2026年半年度报告显示,报告期内公司实现营业收入124.43亿元,同比增长15.89%;归属于上市公司股东的净利润28.67亿元,同比增长20.72%。东鹏饮料这份半年报所呈现的不仅是一份业绩单,更是“1+6”多品类战略阶段性成效与全国化产能布局加速落地的集中验证。
多品类矩阵成型,从单一品类龙头向综合饮料集团进阶
报告期内,东鹏饮料“1+6”多品类战略成效持续释放,产品结构持续优化。
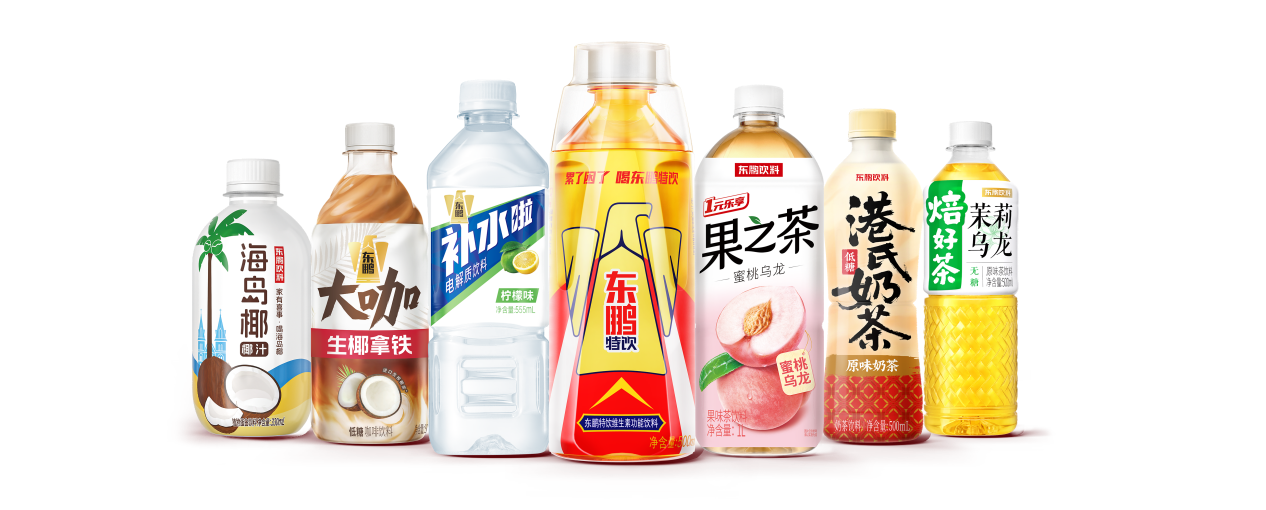
东鹏饮料“1+6”产品家族
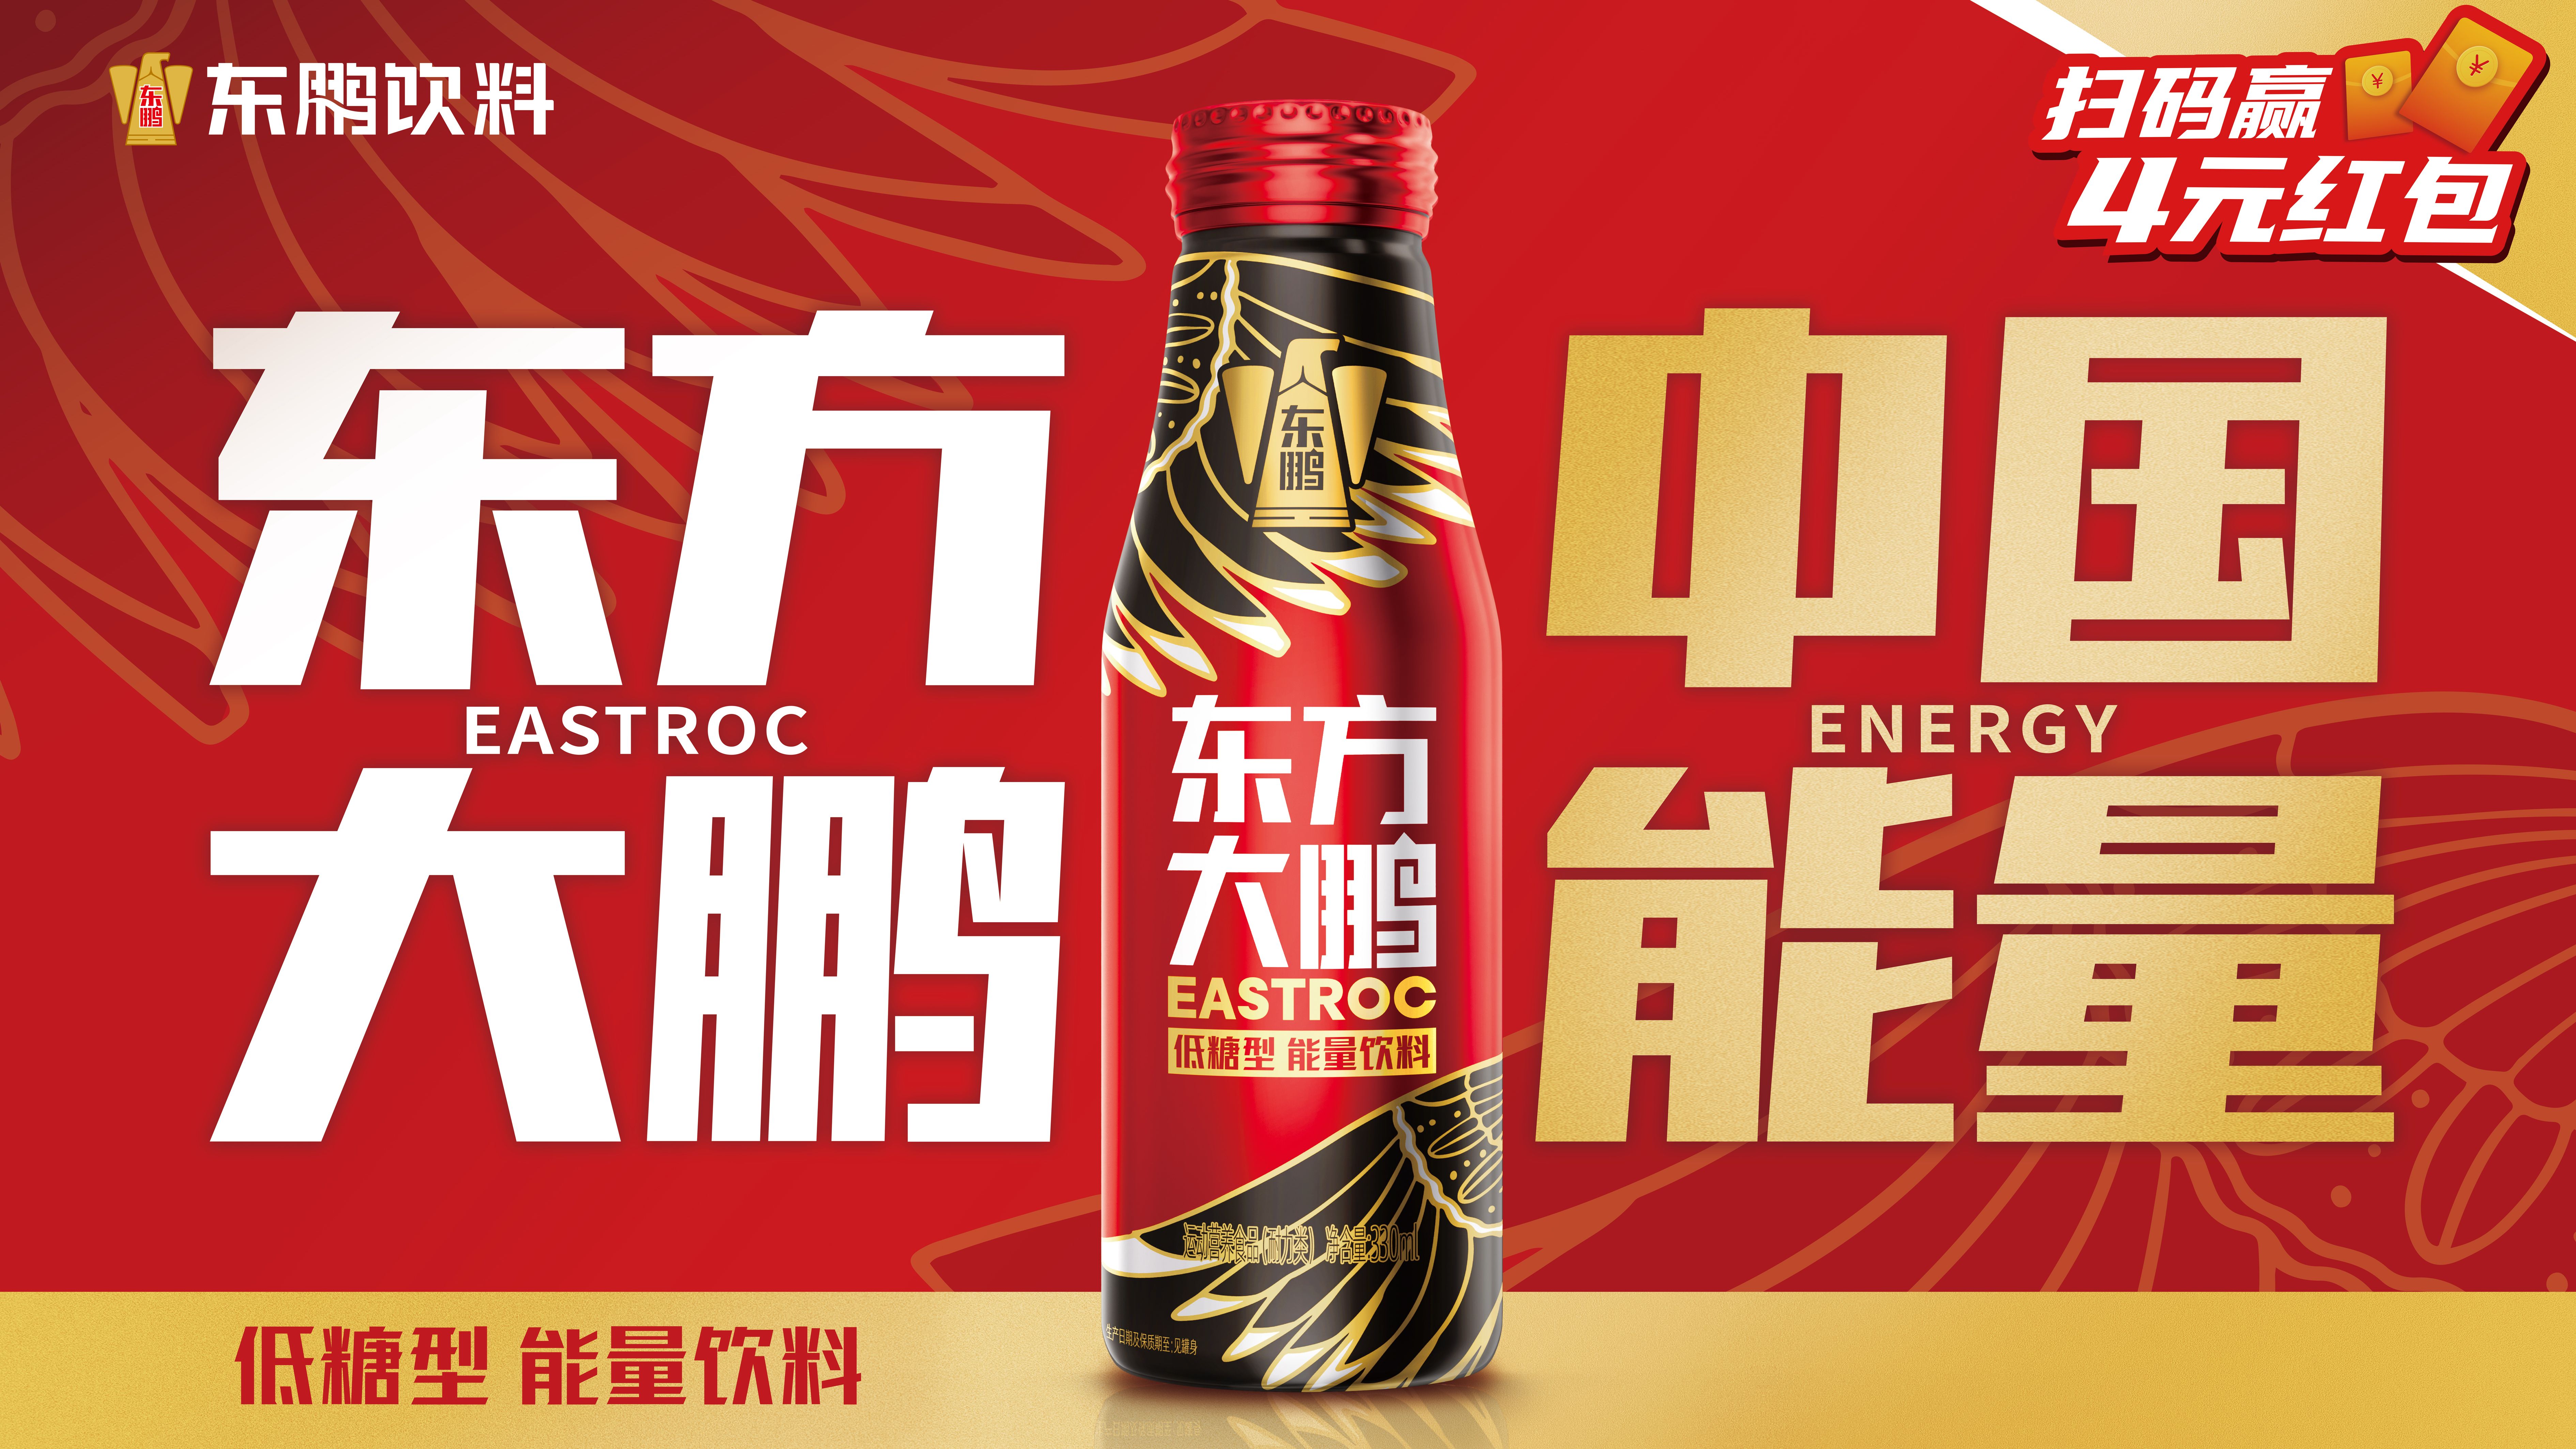
能量饮料作为公司核心基石产品,上半年实现营业收入89.37亿元,同比增长6.89%。经典大单品东鹏特饮龙头地位稳固,“累了、困了、喝东鹏特饮”的品牌心智持续深化。在巩固经典大单品优势的同时,公司持续推进产品结构升级,推出低糖型高端能量饮料“东方大鹏”,添加L-α-甘磷酸胆碱成分,精准覆盖长时间用脑人群,完善了全价格带布局。
电解质饮料“东鹏补水啦”延续高速增长态势,上半年实现营业收入16.72亿元,同比增长11.98%。报告期内,公司创新推出“椰子水电解质饮料”,天然椰子水与调配型电解质搭配,契合健康消费升级趋势,进一步拓宽了目标人群边界。凭借“高质价比+泛场景定位”,东鹏补水啦持续推动电解质饮料从小众运动饮品向大众日常补水饮品渗透。
茶饮料成为报告期内最突出的增长亮点。上半年茶饮料实现营业收入10.58亿元,同比增长208.99%,营收占比由去年同期的3.19%提升至8.52%。低糖“果之茶”系列持续向下沉市场渗透,无糖焙茶依托既有渠道快速放量。
从收入结构看,能量饮料收入占比由去年同期的77.91%下降至71.92%,电解质饮料占比为13.45%,茶饮料的销售收入占比由去年同期的3.19%提升至8.52%。公司对单一品类的依赖度持续降低,从功能饮料龙头向综合性饮料集团的战略升级稳步推进。
全国化产能布局提速,供应链网络持续完善
产能版图的持续扩张,是东鹏饮料全国化战略纵深推进的基础支撑。7月27日,郑州生产基地项目正式签约,总投资10亿元,占地面积约248亩,规划6条高端饮料生产线,达产后年产能37万吨、年产值超20亿元。加上郑州基地,公司已在全国规划布局15个生产基地,其中12个已建成投产,产能覆盖华南、华东、华中、华北、华西等核心消费区域。公司产品已实现全国所有地级市覆盖,有效活跃终端网点突破460万家。
报告期内,中山生产基地正式投产,进一步强化粤港澳大湾区核心市场的产能支撑;昆明生产基地建设已全面完工并完成试生产调试,将与海南基地协同打造面向东南亚的跨境供应链枢纽。
从产能版图来看,公司已搭建起辐射华南、华东、华中、西南、华北五大区域的供应链网络。郑州基地建成投产后,将与天津基地形成“天津主攻京津冀、郑州扎根中原及鲁豫区域”的双基地协同模式。全国网格化产能布局持续缩短产品配送半径,有力支撑多品类拓展与下沉市场深度开发。
盈利能力持续提升,股东回报彰显发展信心
盈利能力的持续提升是这份半年报的另一条主线。上半年公司毛利率由去年同期的45.15%提升至48.36%,提升3.21个百分点。毛利率提升主要得益于公司对PET等主要原材料实施前瞻性锁价等成本管控措施。在行业成本端承受结构性上行压力的背景下,头部企业的规模化采购与供应链精益管理优势进一步凸显。
2026年2月,公司成功在香港联交所主板上市,成为国内首家“A+H”上市的功能饮料企业。双上市平台不仅拓宽了融资渠道,更为公司的全国化布局与长期发展提供了更大的战略纵深。
结语
在2026年上半年消费市场温和复苏、行业竞争向全体系能力比拼深化的背景下,东鹏饮料以营收净利双增的成绩单,验证了“1+6”多品类战略的有效性与全国化产能布局的推进速度。从能量饮料的稳健增长到电解质饮料的持续放量,从茶饮料的爆发式增长到全国产能版图的持续扩容,这份半年报所呈现的,是一家民族饮料企业从区域品牌走向全国性综合饮料集团的扎实足迹。
评论